Weniger Stunden, weniger Geld?
In Teilzeit zu arbeiten, kann viele Gründe haben: Nach der Elternzeit nicht wieder mit 40 Stunden einsteigen, mehr Zeit für die Familie haben, die eigene Gesundheit oder ein Leben, in dem Arbeit nicht den Rhythmus bestimmt. Ob 30, 25 oder 20 Stunden, irgendwann stellt sich dabei die gleiche Frage: Was kostet mich weniger arbeiten eigentlich?
Jede zweite Frau arbeitet Teilzeit
Teilzeit ist in Deutschland nach wie vor vor allem Frauensache. 2025 arbeitete jede zweite abhängig beschäftigte Frau (50,6 Prozent) in Teilzeit, bei den Männern war es nur jeder Siebte (14,3 Prozent). Noch größer ist der Unterschied bei Eltern: Knapp zwei Drittel (66,4 Prozent) der erwerbstätigen Mütter zwischen 25 und 49 Jahren mit minderjährigen Kindern arbeiteten in Teilzeit, bei den Vätern waren es lediglich 8,6 Prozent.
Quelle: Statistisches Bundesamt
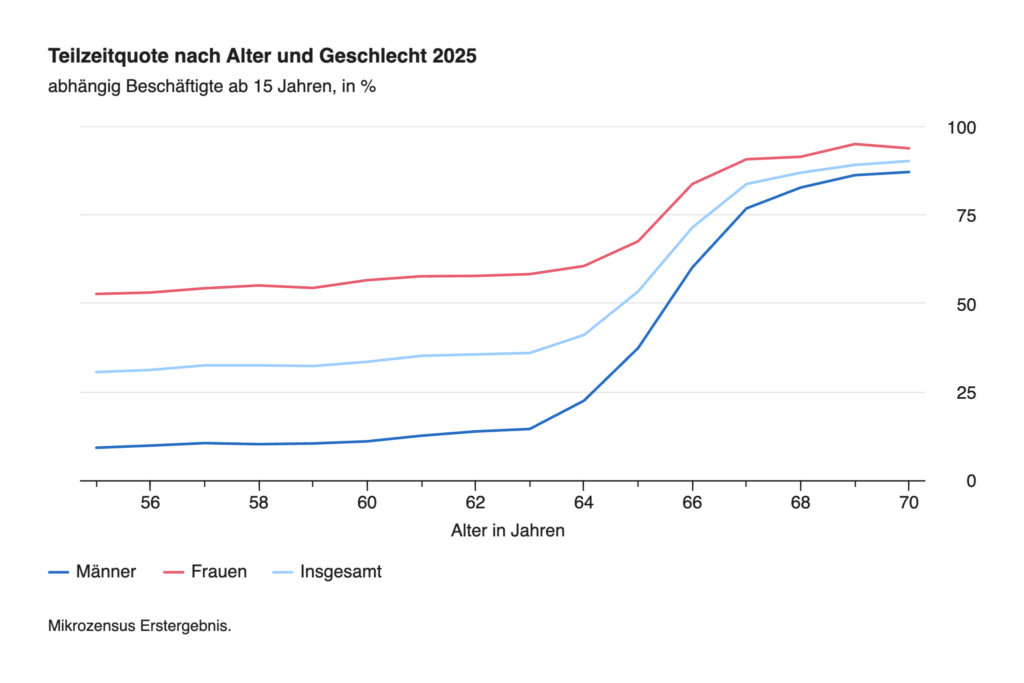
Mütter mit Kindern arbeiten acht Mal so häufig in Teilzeit wie Väter
Besonders groß ist der Unterschied, solange die Kinder klein sind. 2025 waren nur 39,7 Prozent der Mütter mit mindestens einem Kind unter drei Jahren erwerbstätig. Bei den Vätern waren es 88,7 Prozent. Und auch wenn die Kinder älter werden, verschwindet der Unterschied nicht einfach: Daten für 2024 zeigen, dass 74,4 Prozent der erwerbstätigen Mütter mit Kindern unter sechs Jahren in Teilzeit arbeiteten. Selbst bei Müttern mit älteren Kindern waren es noch 62,8 Prozent. Bei den Vätern lagen die entsprechenden Teilzeitquoten bei 8,7 beziehungsweise 7,1 Prozent.
Teilzeit ist nicht nur eine kurze Phase nach der Elternzeit. Sie kann über viele Jahre zum Arbeitsmodell werden. Genau deshalb ist es so wichtig, nicht nur auf das niedrigere Monatsgehalt zu schauen, sondern auch auf die langfristigen finanziellen Folgen. Denn wer über Jahre weniger verdient, zahlt in der Regel auch weniger in die gesetzliche Rentenversicherung ein. So kann Teilzeit dazu beitragen, dass im Alter eine größere Rentenlücke entsteht.
Lies auch:
Altersvorsorge für Frauen in Teilzeit: Rentenlücke vermeiden
Wie Frauen in Teilzeit clever fürs Alter vorsorgen: Tipps zu ETF-Sparplänen, betrieblicher Rente und mehr – trotz Care-Arbeit und Rentenlücke.
Weniger arbeiten für die Familie: Wie lässt sich der finanzielle Nachteil ausgleichen?
Wer seine Arbeitszeit reduziert, um Kinder zu betreuen oder Angehörige zu pflegen, gewinnt nicht einfach persönliche Freizeit. Von den zusätzlichen Stunden profitiert häufig die ganze Familie. Den finanziellen Preis zahlt zunächst trotzdem der- oder diejenige, der oder die Erwerbsarbeit reduziert: Das laufende Einkommen sinkt, es bleibt weniger Geld für den eigenen Vermögensaufbau und über die Jahre können geringere Rentenansprüche entstehen.
Bei Paaren sollte deshalb nicht nur die Frage geklärt werden, wer wie viele Stunden arbeitet, sondern auch: Wie teilen wir die finanziellen Folgen dieser Entscheidung?
Eine Möglichkeit ist, gemeinsame Ausgaben nicht 50:50, sondern entsprechend der Einkommen zu bezahlen. Das entlastet das monatliche Budget desjenigen, der oder die in Teilzeit arbeitet. Den langfristigen Nachteil gleicht das allein allerdings nicht aus. Wer weniger verdient, kann meist auch weniger sparen und investieren und erwirbt gegebenenfalls geringere Rentenansprüche.
Deshalb lohnt sich eine zweite Vereinbarung: Wie wird für die Person in Teilzeit weiter Vermögen aufgebaut? Denkbar ist beispielsweise, dass monatlich zusätzlich Geld auf ein Depot oder eine private Altersvorsorge auf ihren Namen fließt. Wie hoch dieser Ausgleich sein sollte, lässt sich nicht pauschal festlegen. Ein sinnvoller Ausgangspunkt ist aber, nicht nur den aktuellen Nettoverlust anzuschauen, sondern auch die Sparrate, die vor der Arbeitszeitreduzierung möglich war. Depot, Altersvorsorge und Rücklagen sollten unbedingt auf den Namen der Person laufen, für die sie bestimmt sind.
Lies auch:
Finanzielle Vorsorge für Mütter: So sicherst du dich ab
Teilzeit und schmale Gehälter machen’s schwer. Welche Möglichkeiten der finanziellen Vorsorge für Mütter gibt es, wenn das Budget klein ist?
20, 25, 30 oder 35 Stunden: Welche Teilzeit kann ich mir leisten?
Statt zuerst festzulegen, wie viele Stunden du künftig arbeiten möchtest, kannst du die Rechnung auch von der anderen Seite beginnen: Wie viel Netto brauchst du, damit dein Alltag funktioniert und deine finanzielle Planung nicht komplett auf der Strecke bleibt?
Schreib dafür nicht nur Miete, Lebensmittel, Versicherungen und andere laufende Kosten auf. Berücksichtige auch Ausgaben, die nicht jeden Monat anfallen, Rücklagen für Unvorhergesehenes und deine bisherige Sparrate.
Wenn du regelmäßig Geld in einen ETF-Sparplan, eine private Altersvorsorge oder andere Anlagen steckst, gehört auch das in dein benötigtes Monatsbudget.
Danach kannst du verschiedene Arbeitszeitmodelle durchrechnen. Was bleibt dir bei 35, 30, 25 oder 20 Wochenstunden netto? Vielleicht bringt schon ein freier Nachmittag oder ein zusätzlicher freier Tag die gewünschte Entlastung. Vielleicht stellst du fest, dass 20 Stunden dein Budget zu stark einschränken, 30 Stunden aber gut funktionieren.
Ändern sich durch die Teilzeit beispielsweise Fahrt- oder Betreuungskosten? Entfallen Kosten fürs Pendeln an einem zusätzlichen freien Tag? Solche Beträge verringern den tatsächlichen finanziellen Unterschied zwischen Vollzeit und Teilzeit.
Was bleibt netto übrig?
Weniger Arbeitszeit bedeutet zunächst weniger Bruttogehalt. Das Netto sinkt allerdings nicht im gleichen Verhältnis, weil sich mit dem Einkommen auch Steuern und Sozialabgaben verändern. Wer von 40 auf 30 Stunden reduziert, arbeitet zwar 25 Prozent weniger, verliert aber nicht automatisch 25 Prozent seines Nettogehalts.
Wie viel netto übrig bleibt, hängt von deinem Gehalt und deinen persönlichen Steuer- und Sozialabgaben ab. Deshalb solltest du nicht mit deinem bisherigen Stundenlohn überschlagen, sondern dein voraussichtliches Nettogehalt für die gewünschte Arbeitszeit berechnen.
Spannend wird der Vergleich, wenn du den Nettoverlust der gewonnenen Zeit gegenüberstellst. Fehlen dir durch die Reduzierung beispielsweise 500 Euro netto im Monat und gewinnst du dafür rund 43 freie Stunden, kostet dich eine zusätzliche freie Stunde rechnerisch etwa 11,60 Euro. Das Bundesministerium für Arbeit und Soziales hat einen Teilzeitrechner entwickelt, der genau ausrechnet, wie viel Gehalt dir bei verschiedenen Stundenmodellen netto übrig bleibt.